La prossima settimana concentra in pochi giorni tre elementi capaci di modificare rapidamente gli equilibri del mercato americano: mercoledì arriverà il CPI di settembre, giovedì il PPI e venerdì entreremo nella scadenza mensile delle opzioni. In mezzo partirà anche la stagione delle trimestrali delle grandi banche USA, con JPMorgan, Goldman Sachs, Citigroup e Wells Fargo martedì 13, seguite da Bank of America e Morgan Stanley mercoledì.
Il punto interessante non è provare a indovinare i dati. È capire come S&P500 e Nasdaq stanno arrivando a questi appuntamenti e quali strutture di prezzo, Open Interest, gamma e volatilità potrebbero diventare più sensibili una volta pubblicati i numeri.
Sul prezzo, entrambi gli indici arrivano da una posizione di forza. L’S&P500 lavora intorno a 7865, sopra la Vwap, con Mc4 Directional Fast nuovamente positivo e IV ATM Proxy ancora compressa intorno all’11,5%. Anche il Nasdaq resta sopra la Vwap e vicino ai massimi, con Directional positivo; la sua IV ATM Proxy è però più elevata, intorno al 17%, coerentemente con una struttura naturalmente più sensibile alla tecnologia e alle aspettative sugli utili.
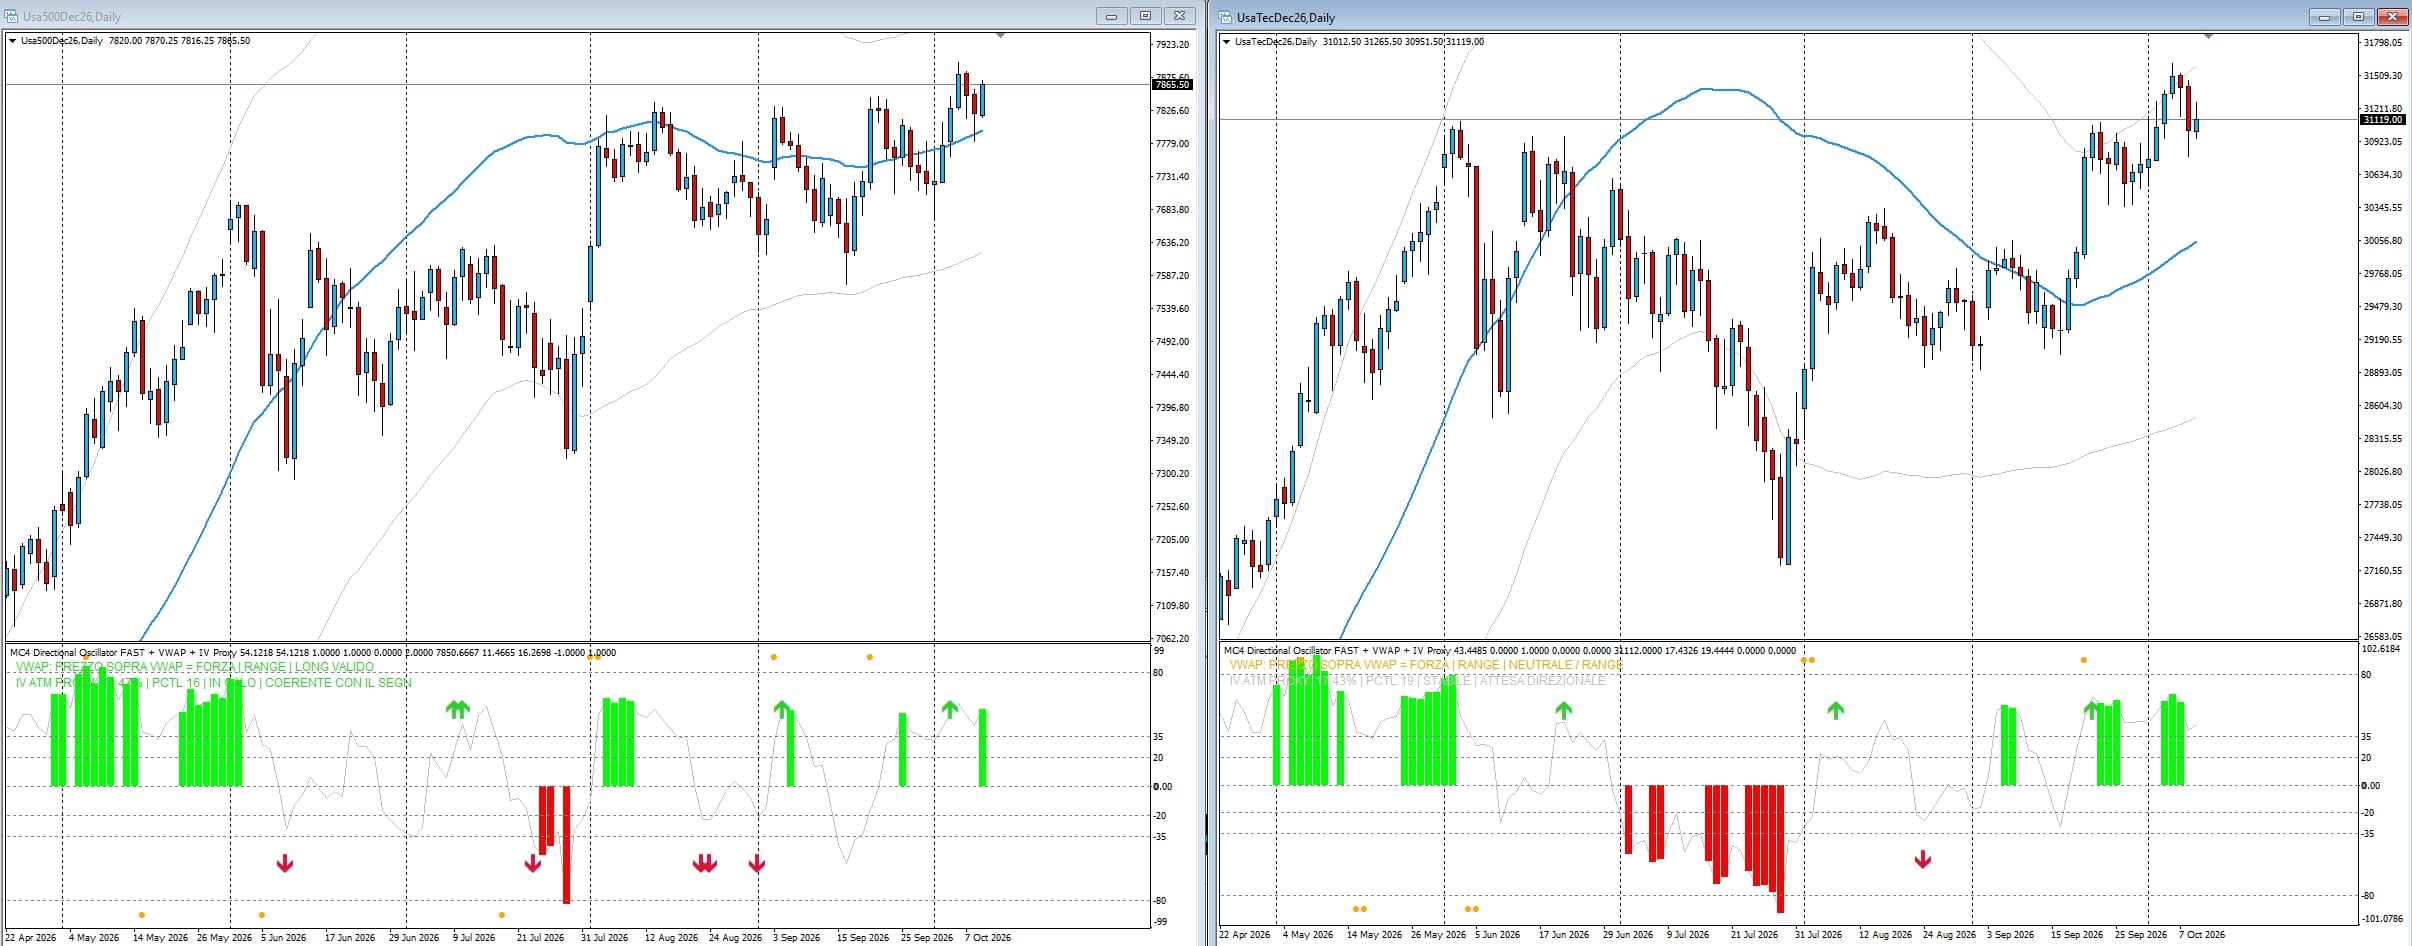
È però la ripartizione Mc4 a rendere particolarmente interessante la prossima settimana.
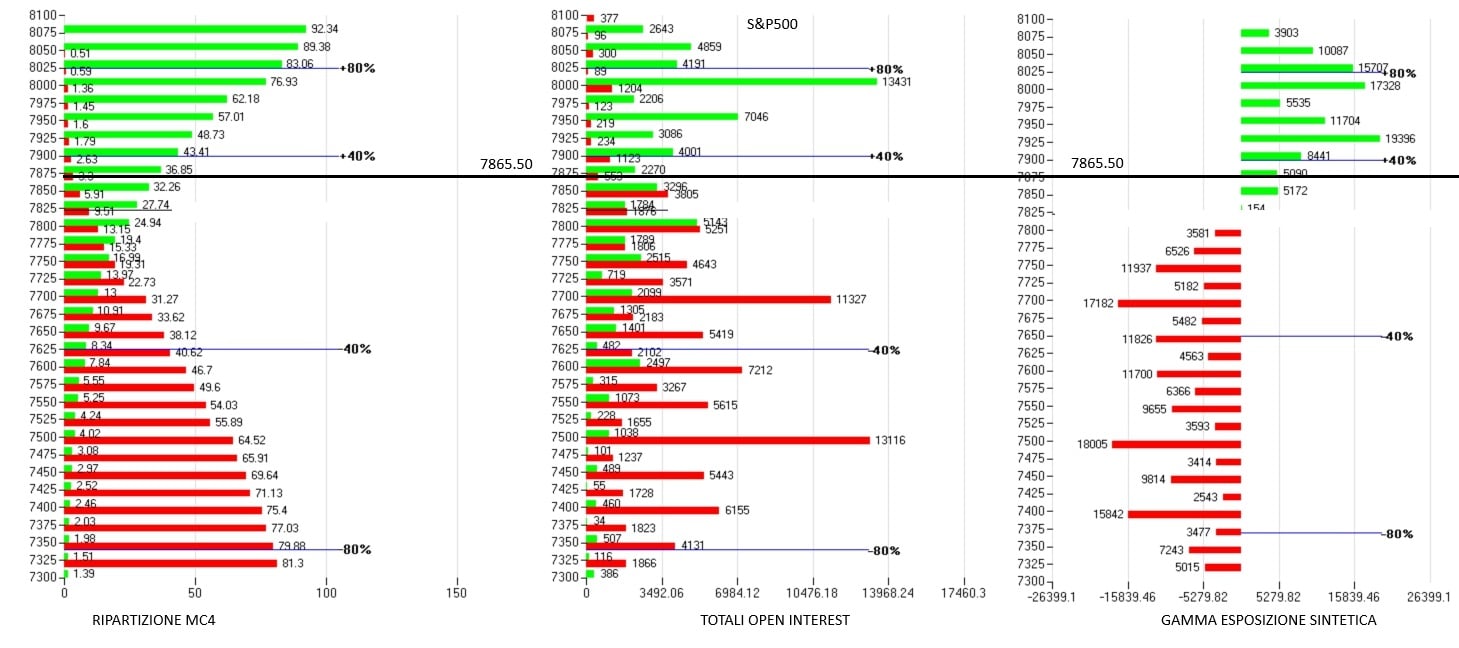
Sul S&P500 la Va+40 passa in area 7900, appena sopra il prezzo corrente. La componente Call cresce rapidamente oltre questa fascia e la gamma sintetica diventa prevalentemente positiva già immediatamente sopra lo spot, con concentrazioni significative tra 7900 e 8025. Sotto il mercato la fotografia cambia: aumentano Put e gamma sensibilità put, con masse particolarmente visibili tra 7700 e 7500.
In altre parole, l’S&P500 arriva al CPI praticamente appoggiato alla propria fascia di attivazione superiore. Una permanenza stabile oltre area 7900, accompagnata da volatilità in calo e ordini aggressivi in acquisto, manterrebbe il prezzo in una struttura di momentum e riporterebbe l’attenzione verso le concentrazioni Call superiori. Un ritorno sotto l’area corrente riporterebbe invece progressivamente il mercato verso una distribuzione più sensibile alla componente Put.
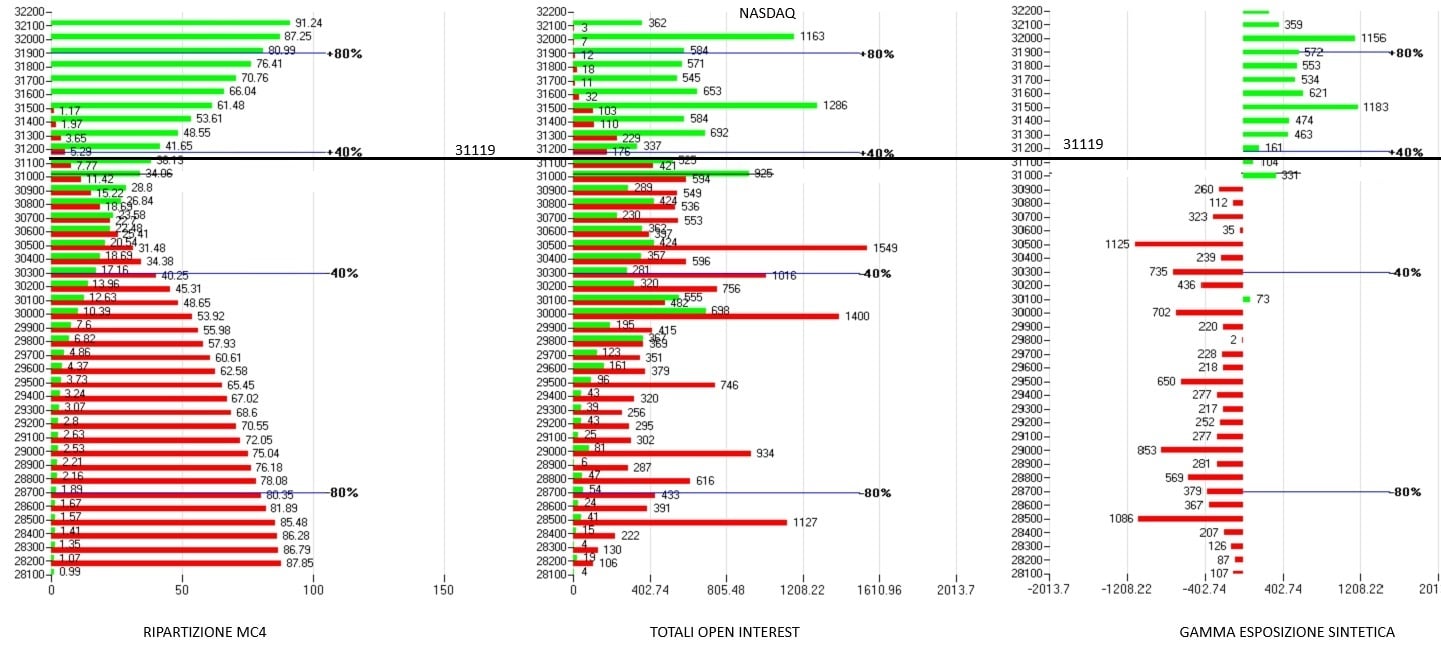
Sul Nasdaq la configurazione è persino più interessante. Il future quota intorno a 31.119 e la Va+40 passa poco sopra, in area 31.200. Anche qui il prezzo si trova quindi esattamente a ridosso del confine tra area di indifferenza e fascia di momentum.
La ripartizione mostra una forte prevalenza Put sotto il prezzo, mentre sopra 31.200 la componente Call cresce rapidamente. La gamma sintetica cambia struttura nello stesso intorno: sotto 31.000 troviamo prevalentemente gamma sensibilità put, mentre sopra 31.100-31.200 iniziano a comparire concentrazioni positive che diventano più evidenti verso 31.500-32.000.
Questo significa che CPI e PPI non arriveranno su un mercato neutrale. Arriveranno mentre entrambi gli indici stanno lavorando praticamente a contatto con le rispettive Va+40.
Ed è qui che la volatilità diventa il vero elemento da osservare.
Un dato sull’inflazione inferiore alle attese potrebbe produrre una compressione della volatilità implicita. Se contemporaneamente S&P500 e Nasdaq superassero stabilmente le rispettive Va+40, le coperture legate alla componente Call potrebbero contribuire ad accompagnare il movimento verso gli strike superiori.
Lo scenario opposto è altrettanto importante. Un dato più forte delle attese, accompagnato da aumento della volatilità e ritorno del prezzo sotto le aree di attivazione, riporterebbe gli indici verso una struttura nella quale Put e gamma sensibilità put assumono progressivamente maggiore peso.
Non è quindi il numero del CPI, preso isolatamente, a interessarci. È la reazione del mercato rispetto alla struttura che esiste prima del dato.
A rendere il quadro ancora più delicato ci sarà la stagione delle trimestrali. Le grandi banche apriranno la settimana proprio mentre i rendimenti Treasury rimangono elevati; il mercato cercherà indicazioni su margini, credito, depositi e attività di investment banking. Gli analisti si aspettano una crescita molto forte degli utili dell’S&P500 nel terzo trimestre, sostenuta soprattutto da tecnologia, AI ed energia.
Venerdì, infine, arriverà la scadenza standard mensile delle opzioni. La scadenza non determina automaticamente la direzione del mercato, ma può modificare sensibilmente la distribuzione delle coperture quando grandi quantità di gamma vengono chiuse, esercitate o spostate sulle scadenze successive.
La settimana che ci aspetta è quindi particolarmente interessante perché S&P500 e Nasdaq arrivano agli eventi macro e societari in una posizione quantitativa molto precisa: entrambi poco sotto la Va+40, con prezzo sopra Vwap, Directional positivo e volatilità ancora relativamente contenuta.
Il messaggio Mc4 è semplice: non dobbiamo prevedere CPI, PPI o trimestrali. Dobbiamo osservare se, dopo quegli eventi, prezzo, volatilità e posizionamenti inizieranno a muoversi nella stessa direzione.
Sul S&P500 area 7900 rappresenta il primo passaggio verso una nuova fascia di momentum; sul Nasdaq lo stesso ruolo è svolto da area 31.200. Sotto queste zone il mercato rimane ancora in una condizione di confronto. Sopra, la distribuzione delle opzioni cambia progressivamente a favore della componente Call. Un ritorno deciso verso gli strike inferiori accompagnato da aumento della volatilità renderebbe invece progressivamente più importante la componente Put.
È proprio in settimane come questa che la differenza tra guardare un grafico e leggere una struttura diventa evidente.
Nell’Area Pro Sunnymoney seguiamo quotidianamente l’evoluzione di prezzo, Open Interest, gamma e volatilità. Nei percorsi di Coaching Mc4, invece, il lavoro è imparare a costruire autonomamente questo tipo di lettura: non prevedere il dato, ma capire come il mercato è posizionato prima che il dato arrivi e come cambia dopo.
Bruno Nappini by Sunnymoney