Parte oggi il quarto trimestre dopo una chiusura di settembre dominata da forti tensioni sul mercato obbligazionario: il Treasury decennale resta sopra il 5,3%, sui massimi pluriennali, mentre la tecnologia continua a mostrare notevole capacità di tenuta. In Asia il comparto semiconduttori è stato sostenuto dai forti risultati di Micron. Sul fronte macro, alle ore 13,30 italiane arrivano le richieste settimanali di sussidio, alle 14,45 il PMI manifatturiero e alle 15,00 l’ISM manifatturiero, insieme alla spesa per costruzioni. Nel pomeriggio sono previsti diversi interventi Fed. Cina e Hong Kong sono chiuse per festività.
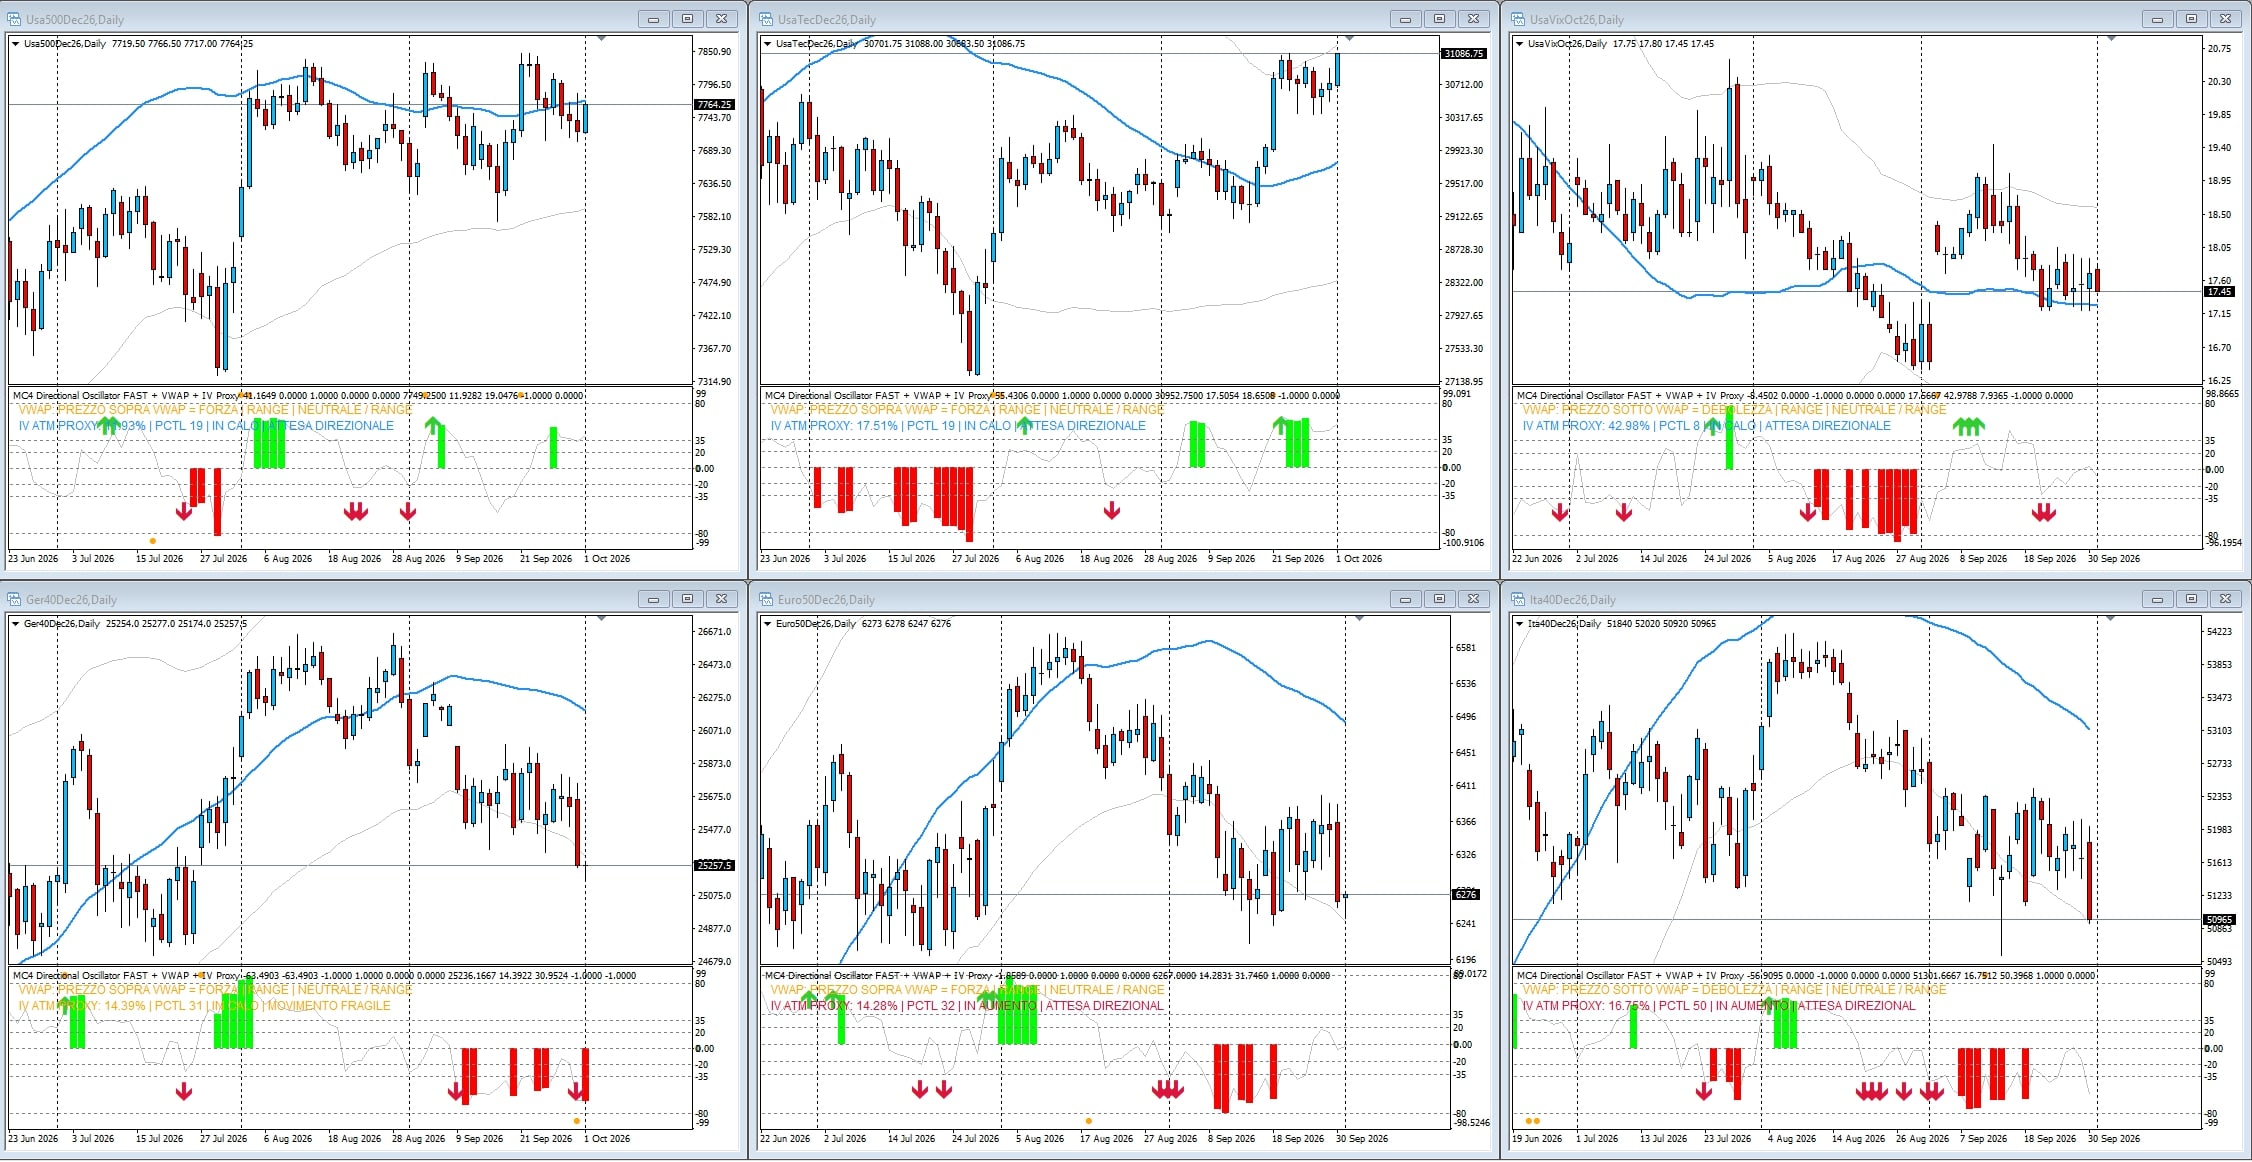
S&P500 resta nella parte alta della struttura ma senza vera accelerazione. Il prezzo consolida sopra Vwap e mantiene una configurazione ancora costruttiva, mentre il Directional Fast perde un po’ di forza. La IV ATM Proxy è in calo e questo rende il movimento più ordinato rispetto alle sedute precedenti.
Nasdaq continua invece a mostrare la maggiore forza relativa: resta sui massimi recenti, sopra Vwap e con Directional Fast ancora positivo. Anche qui la IV ATM Proxy scende, segnale più favorevole rispetto alle ultime giornate perché la forza del prezzo non è più accompagnata da un aumento della volatilità implicita.
Il Vix resta sotto 18 e torna a comprimersi, confermando per ora assenza di stress. La struttura resta neutrale-debole e coerente con un mercato azionario ancora capace di assorbire rendimenti obbligazionari molto elevati.
In Europa il quadro resta nettamente più fragile. Dax perde nuovamente terreno e lavora nella parte bassa della struttura, Stoxx50 torna sotto pressione dopo il tentativo di recupero e Ftsemib scivola verso i minimi recenti. Tutti e tre mostrano Directional Fast negativo e restano lontani dalle rispettive aree di forza.
| Sottostante | Area di equilibrio | Area di forza | Breakout rialzista | Area di debolezza | Breakdown ribassista |
|---|---|---|---|---|---|
| S&P500 | 7700 – 7780 | sopra 7780 | sopra 7850 | sotto 7700 | sotto 7620 |
| Nasdaq | 30400 – 30900 | sopra 30900 | sopra 31200 | sotto 30400 | sotto 30000 |
| Vix | 17,00 – 17,80 | sopra 17,80 | sopra 18,60 | sotto 17,00 | sotto 16,40 |
| Dax | 25200 – 25700 | sopra 25700 | sopra 26000 | sotto 25200 | sotto 24900 |
| Stoxx50 | 6250 – 6350 | sopra 6350 | sopra 6420 | sotto 6250 | sotto 6180 |
| Ftsemib | 50700 – 51800 | sopra 51800 | sopra 52400 | sotto 50700 | sotto 50200 |
Il nuovo trimestre parte con una divergenza ancora evidente: Nasdaq resta il più forte, S&P500 consolida vicino ai massimi e il Vix resta contenuto, mentre l’Europa continua a mostrare maggiore debolezza. Il punto più delicato resta il mercato obbligazionario: rendimenti molto elevati non stanno ancora rompendo la struttura azionaria Usa, ma continuano a rappresentare il principale fattore di rischio. Oggi jobless claims, PMI e soprattutto ISM manifatturiero saranno il primo test del trimestre.
Scopri i percorsi di coaching individuale Sunnymoney con Bruno Nappini: moduli one-to-one su opzioni, MC4, volatilità, strategie e gestione del rischio.
Tutti i dettagli sono disponibili nella sezione Coaching su https://www.sunnymoney.it/coaching/
Bruno Nappini by Sunnymoney.it