Oggi il mercato deve metabolizzare non solo i dati macro, ma anche il risultato politico delle elezioni di midterm. I Democratici hanno conquistato il controllo del Congresso, infliggendo una pesante battuta d’arresto a Trump e ai Repubblicani. Il voto viene letto come una forte bocciatura dell’operato dell’amministrazione su costo della vita, inflazione, guerra in Iran, immigrazione e politica dei dazi. Per i mercati il punto centrale è che la seconda parte del mandato Trump si apre con un equilibrio politico molto più difficile, maggiore rischio di stallo legislativo e minore libertà di manovra su politica fiscale, commercio e nuove misure economiche.
Alle 13,15 italiane arriva l’ADP sull’occupazione privata Usa, seguito alle 13,30 dalla bilancia commerciale. Alle 14,45 sono attesi i PMI servizi e composite finali e alle 15,00 l’ISM servizi, con particolare attenzione a occupazione, nuovi ordini e prezzi. In Europa focus anche sull’inflazione dell’Eurozona. Sul fronte trimestrali, prima di Wall Street Uber, McDonald’s, Novo Nordisk e CVS; dopo la chiusura Qualcomm, ARM e MercadoLibre.
S&P500 scende sulla fascia inferiore del MT4 Channel e il Directional Fast accelera nettamente in negativo. L’IV Rank continua a salire: prezzo debole, momentum ribassista e volatilità in espansione iniziano quindi a muoversi nella stessa direzione. La struttura si fa più fragile.
Nasdaq conferma il quadro peggiore. Il prezzo rompe la parte bassa del Channel, il Directional Fast resta profondamente negativo e l’IV Rank accelera verso livelli decisamente elevati. Qui la convergenza dei tre indicatori è evidente e segnala una pressione ribassista più strutturata rispetto alle semplici correzioni viste nelle settimane precedenti.
Il Vix resta sopra 19 dopo il recente allungo. Il Directional Fast rimane positivo e l’IV Rank prova a risalire dai livelli bassi. Non c’è ancora una vera esplosione della volatilità, ma il Vix continua a confermare che la fase di compressione è terminata.
Il Dax mantiene la migliore tenuta relativa in Europa. Il prezzo resta all’interno del Channel, il Directional Fast è ancora positivo e l’IV Rank rimane contenuto. Il recente recupero perde un po’ di spinta, ma la struttura resta meno fragile rispetto agli altri indici europei.
Stoxx50 lavora ancora nella parte bassa del Channel. Il Directional Fast è debole e l’IV Rank resta relativamente contenuto: manca pressione sulla volatilità, ma anche una vera forza di recupero.
Ftsemib tenta di stabilizzarsi dopo la forte discesa. Il prezzo resta però nella metà inferiore del Channel e il Directional Fast è ancora negativo. L’IV Rank, pur rientrando dai massimi recenti, rimane elevato: quadro ancora fragile, senza conferme di inversione.
| Sottostante | Area di equilibrio | Area di forza | Breakout rialzista | Area di debolezza | Breakdown ribassista |
|---|---|---|---|---|---|
| S&P500 | 7520 – 7650 | sopra 7650 | sopra 7740 | sotto 7520 | sotto 7460 |
| Nasdaq | 27900 – 29000 | sopra 29000 | sopra 29700 | sotto 27900 | sotto 27400 |
| Vix | 18,50 – 20,00 | sopra 20,00 | sopra 21,50 | sotto 18,50 | sotto 17,70 |
| Dax | 25400 – 26000 | sopra 26000 | sopra 26300 | sotto 25400 | sotto 25000 |
| Stoxx50 | 6060 – 6180 | sopra 6180 | sopra 6250 | sotto 6060 | sotto 6000 |
| Ftsemib | 48200 – 49600 | sopra 49600 | sopra 50300 | sotto 48200 | sotto 47600 |
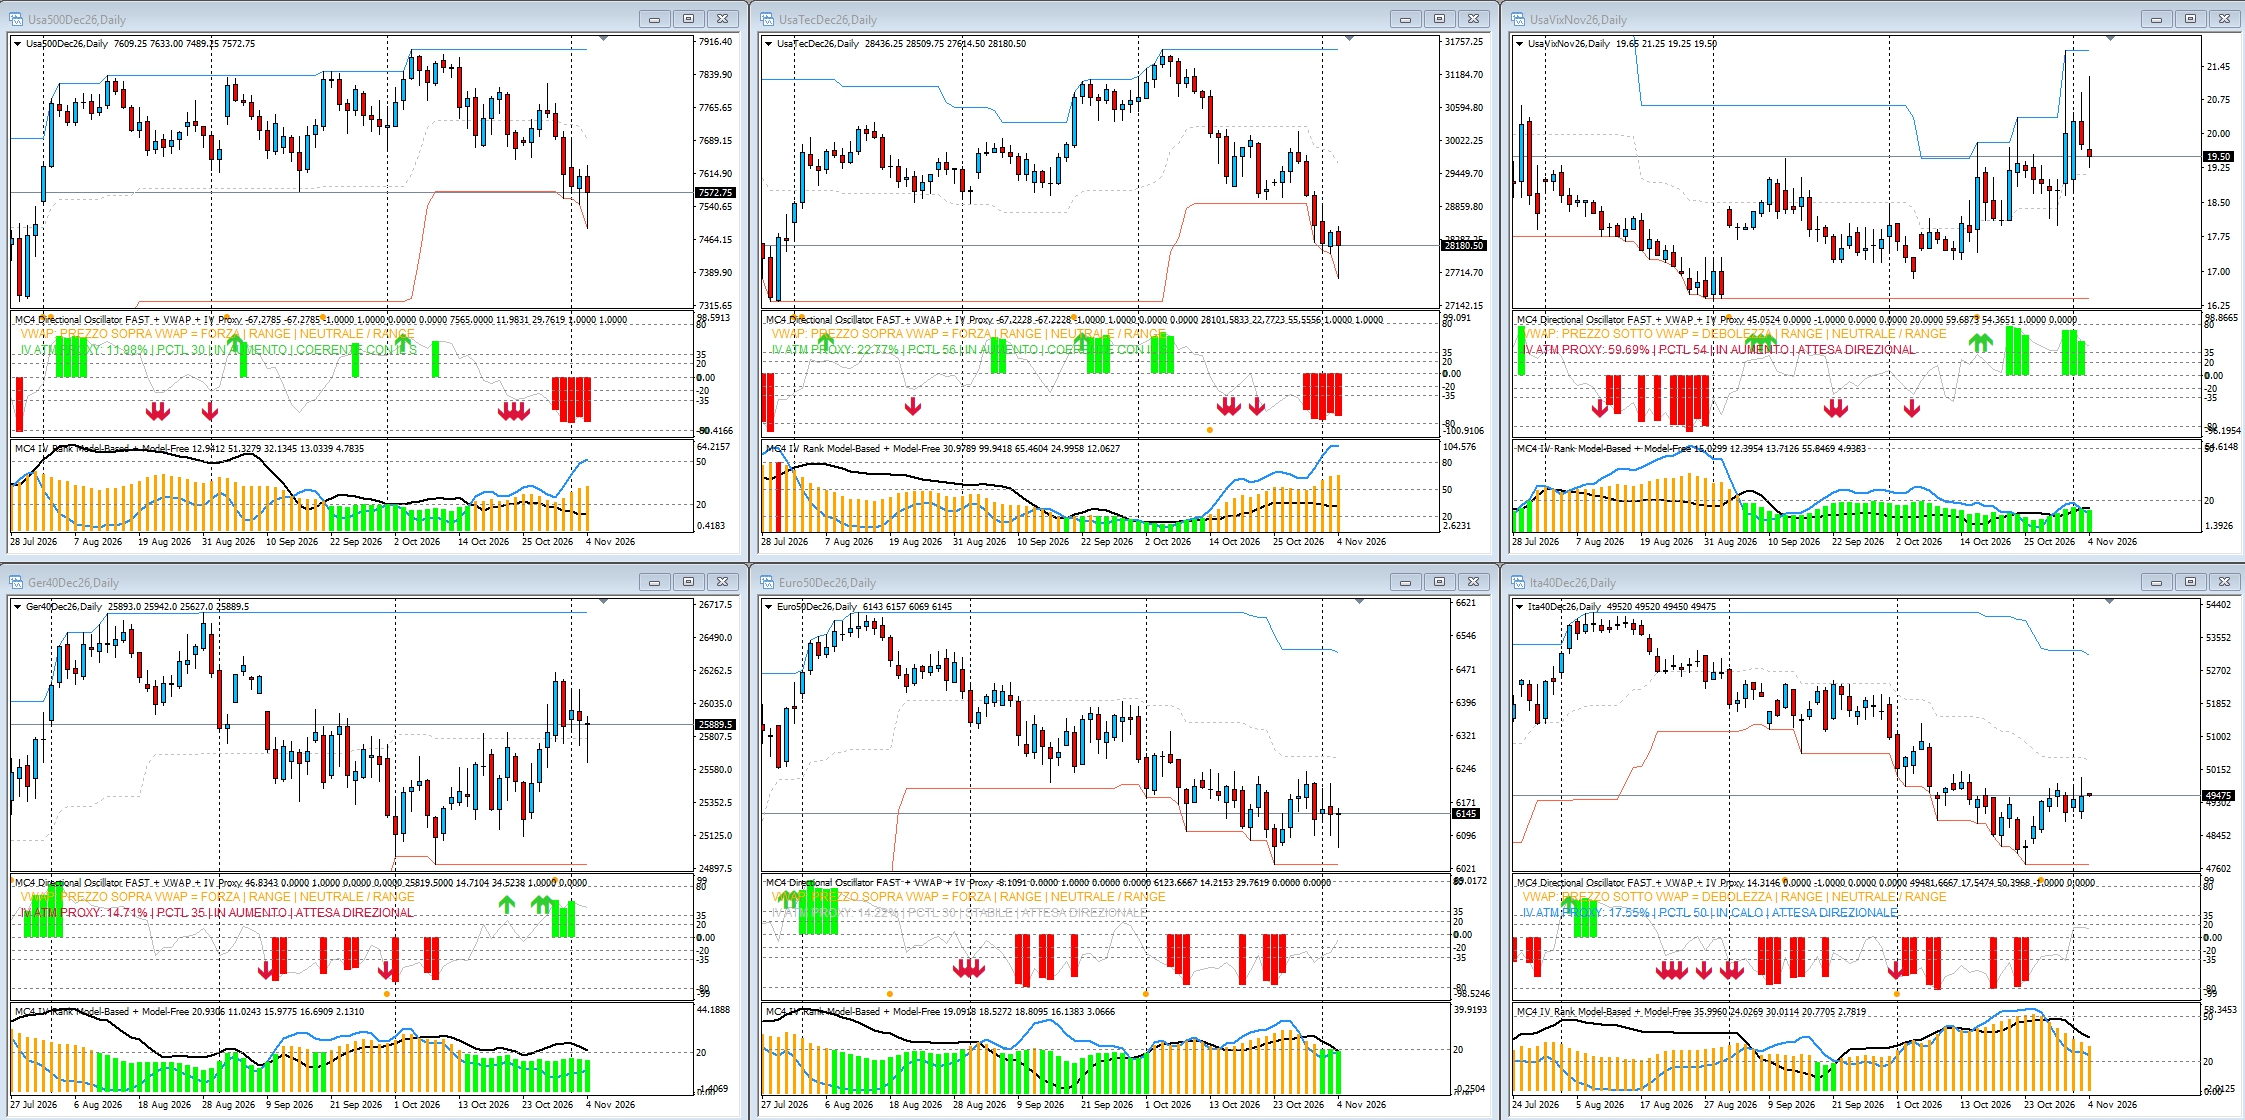
La mappa si fa più coerentemente difensiva. S&P500 e soprattutto Nasdaq scendono verso o sotto la fascia inferiore del Channel mentre Directional Fast e IV Rank confermano il deterioramento. Il Vix resta sopra 19, mentre in Europa soltanto il Dax mantiene una discreta tenuta relativa. A questo si aggiunge oggi un nuovo fattore: il voto di midterm ha fortemente ridimensionato Trump e cambia il quadro politico per i prossimi due anni, aumentando il rischio di blocchi legislativi e rendendo meno lineare la gestione della politica economica.